Ja. Schrauben und weitere Verbindungselemente aus Eisen oder Stahl der KN-Position 7318 gehören grundsätzlich zu den CBAM-Waren; entsprechende Aluminiumwaren der Unterposition 7616 10 ebenfalls. Bei Einfuhren aus Drittstaaten sind unter anderem der Ursprung, die zutreffende Warennummer, der Kalenderjahresumfang aller für die 50-Tonnen-Schwelle relevanten CBAM-Einfuhren und die Ausnahmen zu prüfen. Die definitive CBAM-Phase läuft seit dem 1. Januar 2026.
1. Fallen Schrauben, Muttern und Unterlegscheiben unter CBAM?
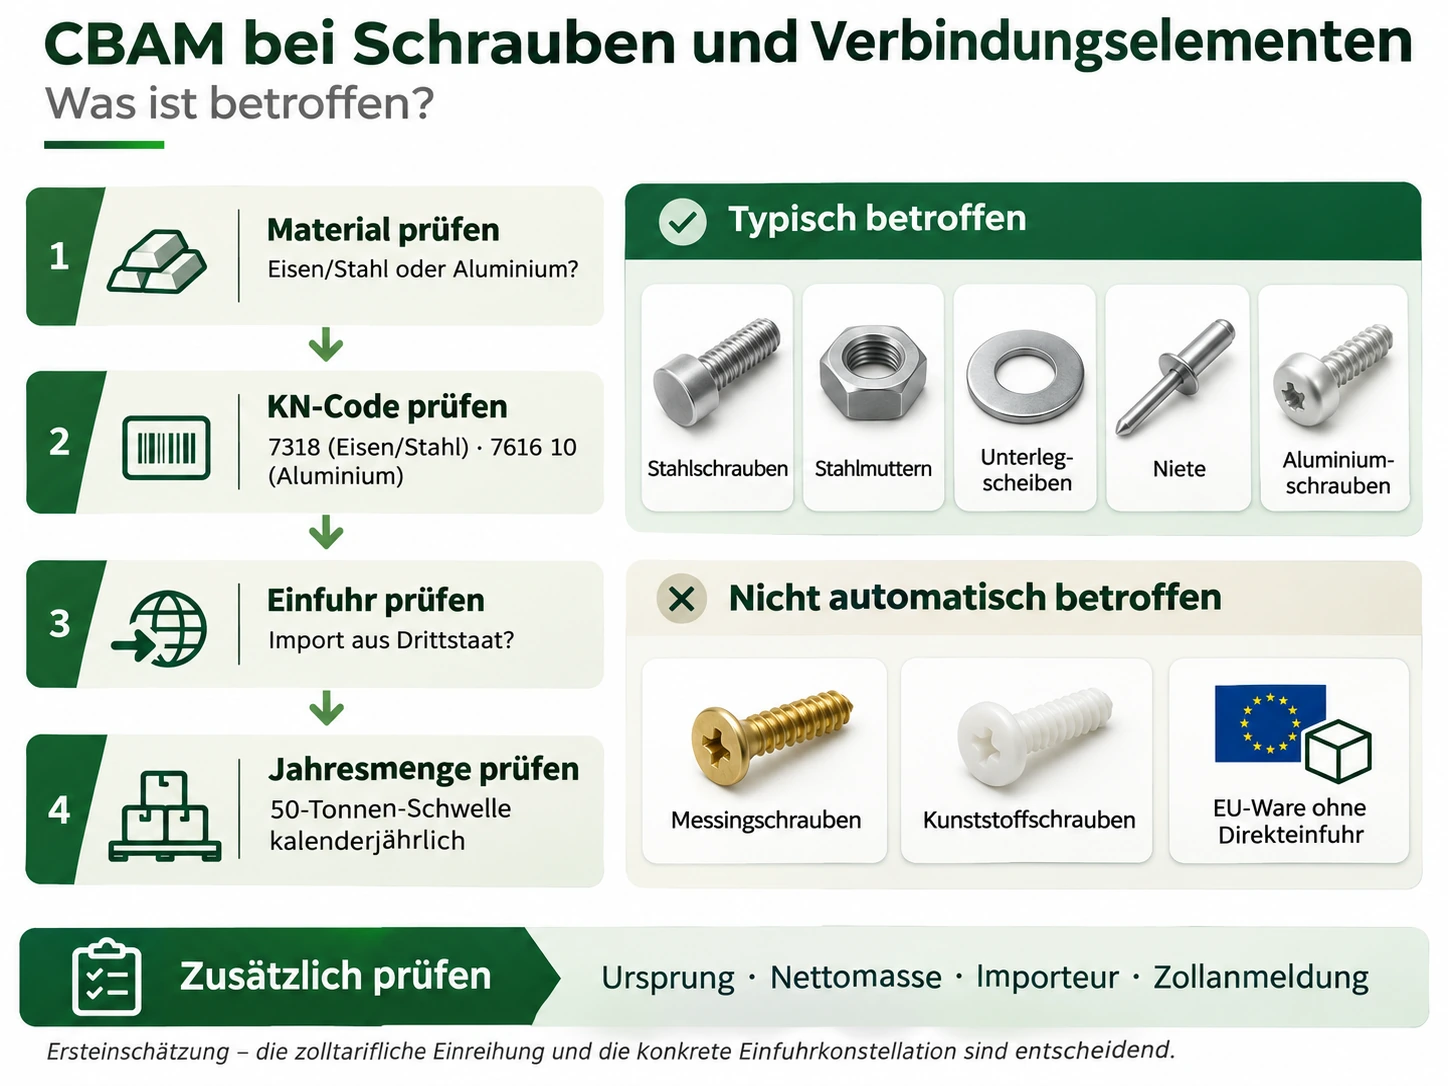
Ja, sofern die konkrete Ware richtig unter eine erfasste KN-Position fällt und die übrigen Voraussetzungen vorliegen. Anhang I der CBAM-Verordnung nennt insbesondere die gesamte Position 7318 für Verbindungselemente aus Eisen oder Stahl. Für entsprechende Waren aus Aluminium nennt die Systematik die Unterposition 7616 10. Ein Händler sollte deshalb nicht nur nach dem Wort „Stahl“ suchen, sondern sein Artikelsortiment anhand der gültigen Kombinierten Nomenklatur abgleichen.
| Typischer Artikel | Zolltariflicher Prüfpunkt | Konsequenz |
|---|---|---|
| Stahlschraube / Stahlmutter | KN-Position 7318; genaue Unterposition nach Art und Beschaffenheit | Grundsätzlich CBAM-relevant bei erfasster Einfuhr |
| Unterlegscheibe, Niete oder Splint aus Stahl | Ebenfalls mögliche Waren der Position 7318 | Material, Artikeltyp und Warennummer prüfen |
| Aluminiumschraube / Aluminiummutter | KN-Unterposition 7616 10 | Nicht übersehen: Aluminiumwaren sind ebenfalls im CBAM-Scope |
| Messing- oder Kunststoffschraube | Einreihung nicht automatisch in 7318 oder 7616 10 | Keine pauschale Aussage; konkrete KN-Nummer und ggf. andere Vorschriften prüfen |
| Schrauben, die bereits in der EU erworben werden | Wer hat die Ware tatsächlich aus dem Drittland eingeführt? | Die unmittelbare Einfuhrpflicht liegt nicht automatisch beim späteren EU-Käufer |
Achtung: Materialbezeichnung und Artikelname ersetzen keine verbindliche zolltarifliche Einreihung. Beschichtungen, Sets, Verbundartikel und besondere Funktionen können die Zuordnung beeinflussen. Stammdaten müssen daher mit Zollunterlagen und – falls erforderlich – einer verbindlichen Zolltarifauskunft abgeglichen werden.
2. Greift für Schraubenimporte die 50-Tonnen-Schwelle?
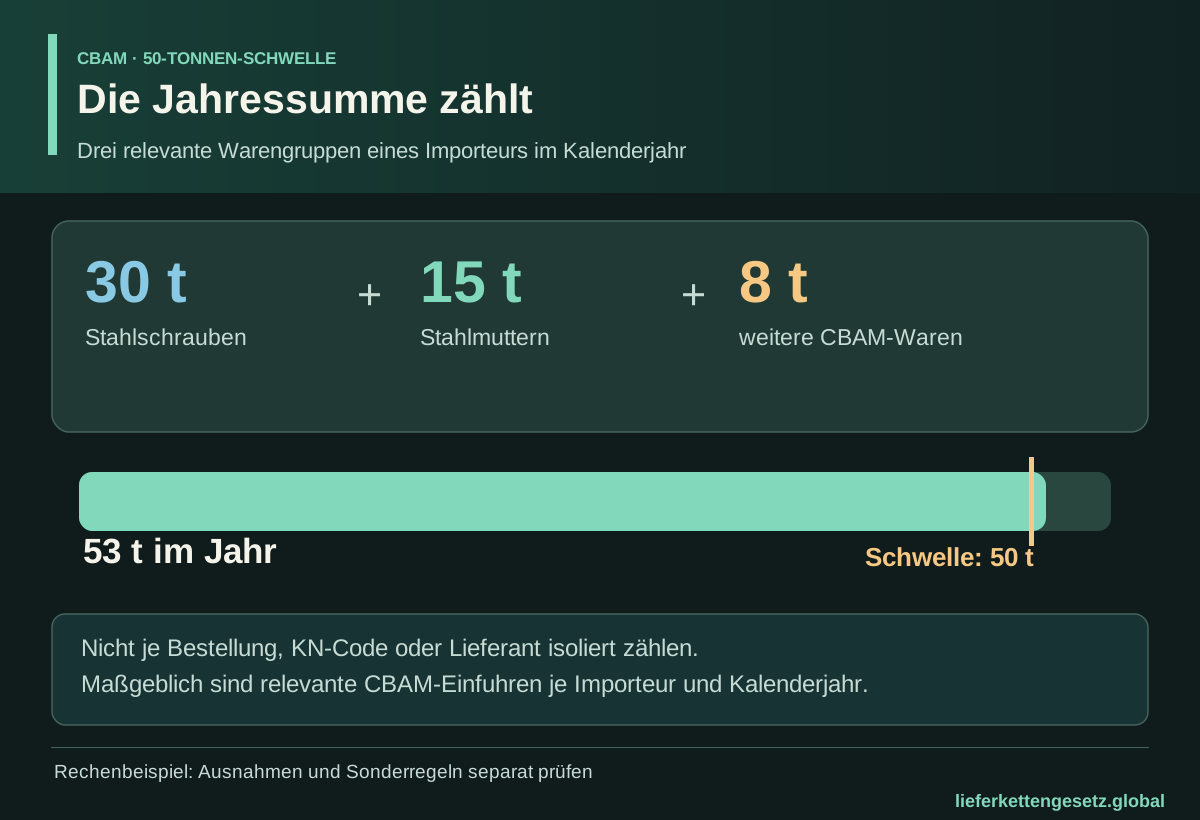
Die CBAM-Vereinfachung enthält eine kalenderjährliche massenbezogene Schwelle von 50 Tonnen. Maßgeblich ist nicht der Umsatz und auch nicht die Menge je einzelner Zolltarifnummer, Lieferant oder Bestellung. Es kommt auf die für die Schwelle relevanten Einfuhren des jeweiligen Importeurs und die gesetzlichen Ausnahmen an. Strom und bestimmte andere Sonderfälle dürfen nicht schematisch in dieselbe Summenprüfung übernommen werden.
Ein Importeur bezieht in einem Kalenderjahr 30 Tonnen Stahlschrauben, 15 Tonnen Stahlmuttern und 8 Tonnen andere für die Schwelle relevante CBAM-Waren. In dieser vereinfachten Modellrechnung ergibt das 53 Tonnen. Die drei Warengruppen dürfen nicht getrennt jeweils mit der 50-Tonnen-Grenze verglichen werden. Die tatsächliche Schwellenberechnung richtet sich nach Art. 2a CBAM-Verordnung und den relevanten Zollanmeldungen.
Wer eine Überschreitung im Jahresverlauf absehen kann, sollte den Status als zugelassener CBAM-Anmelder und die zollseitige Umsetzung rechtzeitig klären. Das Problem lässt sich nicht durch Aufteilung auf mehrere Rechnungen oder Bestellungen lösen.
3. Welche Daten benötigt der Schraubenimporteur?
Im Einkauf beginnt die Datenerfassung idealerweise vor der ersten Lieferung. Folgende Informationen gehören in einen prüfbaren Importdatensatz:
- Identität der Ware: Artikelnummer, Beschreibung, Werkstoff, KN-Code, Nettomasse und Warenursprung.
- Einfuhrvorgang: Anmelder, Zollanmeldung, Überlassungsdatum, Importmenge und relevante Ausnahmen.
- Herstellung: Produzent, Produktionsanlage, Route und Zuordnung der Ware zu Produktionsdaten.
- Emissionen: einschlägige tatsächliche, ordnungsgemäß ermittelte und – wo verlangt – verifizierte Werte oder die zulässigen amtlichen Standardwerte.
- CO₂-Preis: gegebenenfalls tatsächlich in einem Drittland gezahlter Preis mit belastbaren Nachweisen und Abzug von Erstattungen, freien Zuteilungen oder sonstigen Entlastungen.
- Prüfspur: Lieferantenkorrespondenz, Datenversion, Zuständigkeit und dokumentierte Plausibilisierung.
4. Kann der Händler statt Herstellerdaten einfach Standardwerte verwenden?
Die CBAM-Vorschriften kennen für bestimmte Konstellationen amtliche Standardwerte. Die Durchführungsverordnung (EU) 2025/2621 legt entsprechende Werte und Zuschläge fest. Das ist aber keine pauschale Befreiung von Dokumentationspflichten. Der Importeur muss weiterhin die richtige Ware, den Ursprung, die Menge, das anwendbare Berechnungsverfahren und die Rechtsvoraussetzungen belegen.
Für die Wahl zwischen tatsächlichen Werten und Standardwerten ist auch die Wirtschaftlichkeit relevant: Eine pauschale Berechnung kann zu einem anderen Zertifikatsbedarf führen als verifizierte Daten. Der Händler sollte deshalb seine wesentlichen Lieferanten zuerst anhand von Importmenge und möglichem CO₂-Kostenbeitrag priorisieren.
5. Werden ausländische CO₂-Preise angerechnet?
Eine Anrechnung ist nach Maßgabe der CBAM-Regeln möglich, wenn ein geeigneter CO₂-Preis für die relevanten eingebetteten Emissionen effektiv gezahlt wurde. Die Durchführungsverordnung (EU) 2026/2498 konkretisiert die Umrechnung, Nachweise und Anforderungen an unabhängige Prüfer. Kostenfreie Emissionszertifikate, Erstattungen und andere Entlastungen dürfen nicht als tatsächlich gezahlter Preis behandelt werden.
Für Importeure von Verbindungselementen heißt das: Eine allgemeine Lieferantenbescheinigung „in unserem Land gibt es CO₂-Bepreisung“ genügt nicht. Benötigt werden die für die konkrete Produktions- und Berechnungsgrundlage gesetzlich verlangten Nachweise. Das jeweils zulässige Anrechnungsverfahren ist sorgfältig zu prüfen; eine pauschale Aussage, Standardwerte schlössen jede Anrechnung aus, wäre unzutreffend.
6. Welche Fristen gelten für Einfuhren des Jahres 2026?
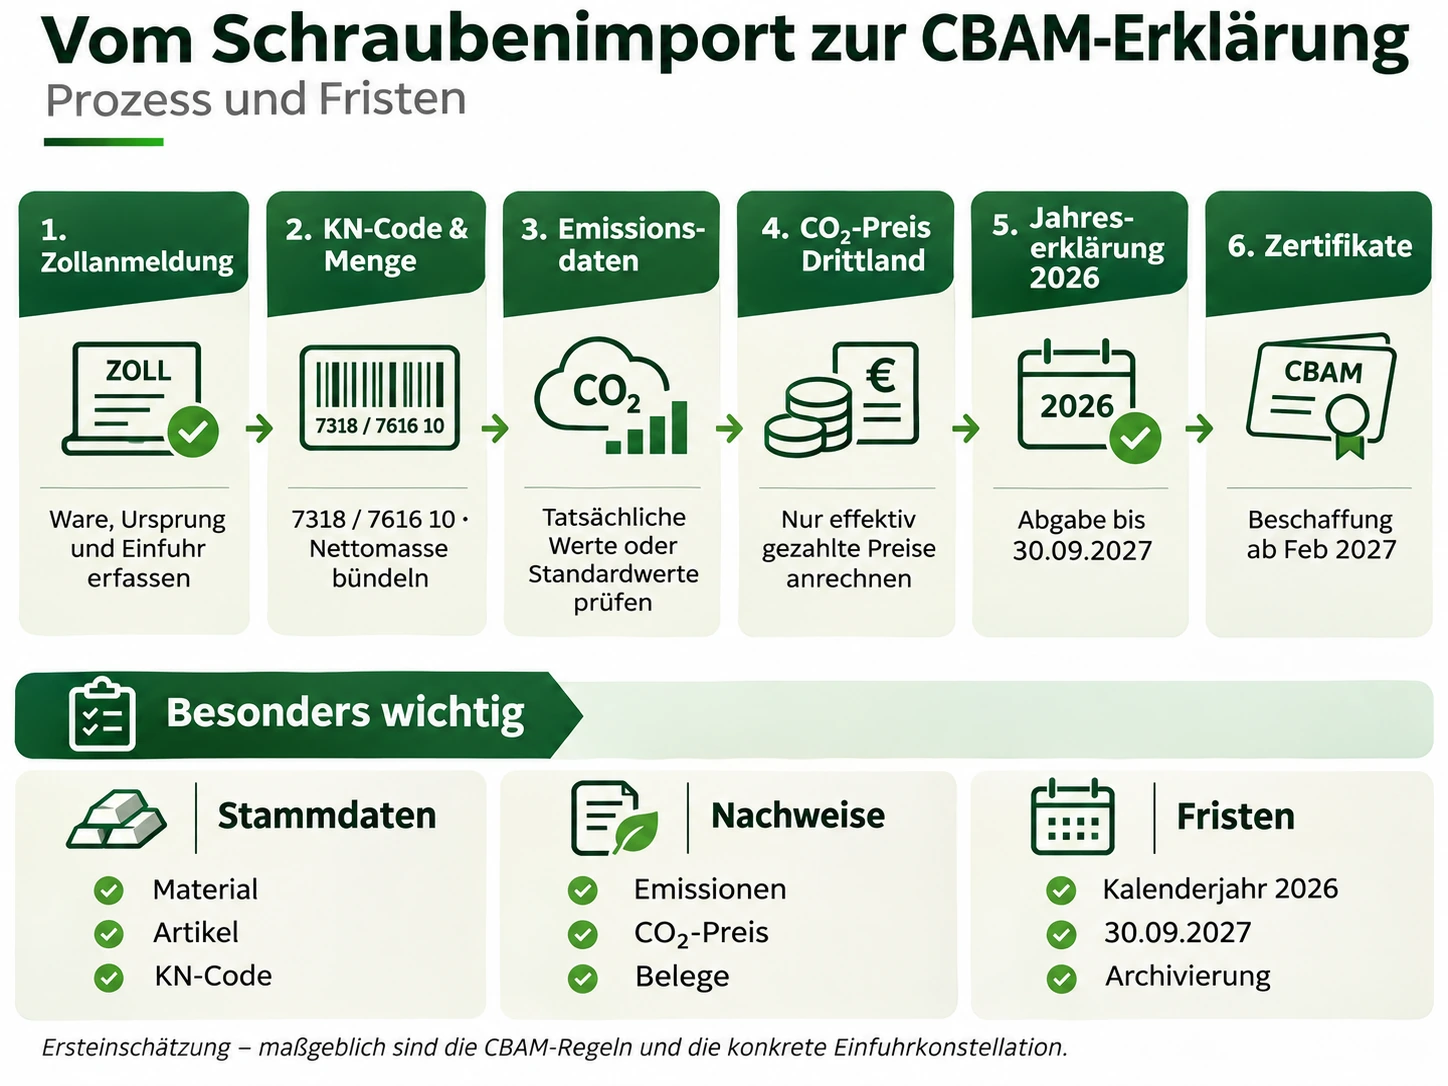
Die definitive Phase begann am 1. Januar 2026. Für die Einfuhren 2026 werden die Jahreserklärung und die Abgabe der entsprechenden Zertifikate nach dem geltenden Zeitplan erstmals bis zum 30. September 2027 erforderlich. Die Beschaffung der CBAM-Zertifikate beginnt nach den veröffentlichten EU-Informationen im Februar 2027. Datenbeschaffung, Zollstammdaten und die Frage der Zulassung müssen dennoch schon für die Einfuhren 2026 funktionieren.
7. Praxisablauf für einen technischen Händler
- Artikelstamm nach KN-Positionen 7318 und 7616 10 durchsuchen; Sonderfälle separat prüfen.
- Für alle CBAM-relevanten Einfuhren die Jahresmengen und Ausnahmen zentral zusammenführen.
- Rollen in der Zollanmeldung klären: Importeur, indirekter Vertreter, zugelassener CBAM-Anmelder.
- Die wichtigsten Produktionsanlagen und Lieferanten für die Emissionsdatenerhebung priorisieren.
- Standardwerte und tatsächliche Werte einschließlich Verifizierungsanforderungen vergleichen.
- Etwaige CO₂-Preise im Drittland nur mit zulässiger Belegkette berücksichtigen.
- Einfuhrdaten, Berechnung, Belege und Freigaben für die erste Jahreserklärung prüfbar archivieren.
Häufige Fragen
Gilt CBAM auch bei kleinen Schraubenbestellungen?
Die Einzelgröße der Bestellung entscheidet nicht. Maßgeblich sind Warenkreis, Einfuhrkonstellation und die anwendbare kalenderjährliche 50-Tonnen-Schwelle samt Ausnahmen.
Sind verzinkte Stahlschrauben ausgenommen?
Eine Verzinkung führt nicht automatisch aus dem CBAM-Scope. Ausschlaggebend ist die korrekte zolltarifliche Einreihung der konkreten Ware.
Sind Aluminiumschrauben ebenfalls betroffen?
Ja, entsprechende Aluminium-Verbindungselemente der KN-Unterposition 7616 10 stehen ebenfalls im erfassten Warenkreis.
Muss ein Händler CBAM-Zertifikate bereits 2026 kaufen?
Nach dem geltenden Zeitplan beginnt der Zertifikatskauf im Februar 2027 für Einfuhren aus 2026. Die zoll- und datenseitigen Anforderungen der definitiven Phase bestehen jedoch bereits seit 2026.
Fazit: CBAM beginnt mit der richtigen Artikel- und Zollstruktur
Der häufigste methodische Fehler besteht darin, nur Stahlrohstoffe zu prüfen oder sich ausschließlich auf die letzte einzelne Bestellung zu konzentrieren. Ein belastbarer CBAM-Prozess für Verbindungselemente verknüpft KN-Codes, Jahresmengen, Produktionsanlagen, Emissionsdaten und Zollanmeldungen in einer nachvollziehbaren Kette.
Vertiefung: CBAM-Pflichten und Zertifikatsmanagement · CBAM-Überblick
Rechtsquellen und amtliche Informationen
- Verordnung (EU) 2023/956 – CBAM, Art. 2 und Anhang I
- Verordnung (EU) 2025/2083 – CBAM-Vereinfachung und Mengenschwelle
- EU-Kommission – Definitive CBAM-Phase und Pflichten
- EU-Kommission – CBAM-Mitteilungen, Erklärungsfristen und Jahresbezug
- Durchführungsverordnung (EU) 2025/2621 – Standardwerte
- Durchführungsverordnung (EU) 2026/2498 – Anrechnung von CO₂-Preisen in Drittländern
Fachinformation für Unternehmen. Rechtsstand 20.11.2026. Keine anwaltliche Beratung oder verbindliche Einzelfallprüfung; maßgeblich sind der geltende Rechtsakt und die konkrete Waren- und Geschäftssituation.